Documento técnico · Gestión de cocina
Cómo calcular el costo de un plato en un restaurante peruano
Ficha de costos, costo por porción, Food Cost y precio de venta
00 Introducción
Calcular correctamente el costo de una receta es indispensable para saber si un plato realmente deja ganancia. No basta con sumar la carne, el pollo o el pescado. También deben considerarse las verduras, salsas, guarniciones, condimentos, subrecetas, mermas, empaques y porciones reales.
En muchos restaurantes peruanos, el precio de venta todavía se fija observando a la competencia o calculando «más o menos» cuánto se gastó. Ese método puede ocultar pérdidas importantes, especialmente cuando suben insumos como el limón, el pescado, la cebolla, el pollo, la papa o el aceite.
Apartado 1
¿Qué es una ficha de costos?
Es un documento donde se registra cada ingrediente de una receta, la cantidad utilizada, su unidad de medida, su rendimiento, su costo unitario y el costo que representa dentro del plato.
La ficha permite conocer cuánto cuesta producir una receta completa y cuánto corresponde a cada porción que se vende.
Una receta puede tener buena aceptación y venderse todos los días, pero si no se controla su costo, puede reducir la utilidad del negocio sin que la administración lo note.
Apartado 2
¿Por qué es importante calcular el costo de cada plato?
Conocer el costo real
Permite saber cuánto dinero se utiliza en cada porción y evita trabajar con cálculos aproximados.
Definir el precio de venta
Proporciona una base para fijar un precio que cubra el costo, los gastos del negocio y el margen esperado.
Controlar la operación
Relaciona cocina, compras, almacén, inventario, producción y ventas.
Analizar rentabilidad
Ayuda a comparar platos, identificar productos costosos y aplicar ingeniería de menú.
Apartado 3
Antes de costear: diferencia peso bruto y peso neto
El peso bruto es la cantidad comprada antes de limpiar, pelar, deshuesar, filetear o escurrir. El peso neto es la cantidad realmente utilizable en la receta.
Si se compra pescado entero, pollo entero o carne con hueso, primero debe calcularse el rendimiento. Las cabezas, espinas, carcasas, huesos o recortes que se utilizan en fondos, sopas o salsas no deben registrarse automáticamente como merma; corresponden a productos obtenidos mediante transformación.
Rendimiento porcentual = Peso neto ÷ Peso bruto × 100
Costo neto por kilogramo = Costo total de compra ÷ Kilogramos netos aprovechables
Apartado 4
Cómo calcular el costo de una receta paso a paso
Anota todos los ingredientes
Registra todos los componentes de la receta, incluso aquellos que se utilizan en pequeñas cantidades.
- Proteína principal.
- Verduras y tubérculos.
- Arroz, pastas o menestras.
- Aceites y grasas.
- Ajíes, hierbas y condimentos.
- Salsas y aderezos.
- Guarniciones y decoración.
- Subrecetas.
- Empaques, cuando corresponda.
Registra las cantidades exactas
Utiliza kilogramos y gramos para sólidos, litros y mililitros para líquidos, y unidades para productos uniformes.
Evita expresiones como «un poco», «un puñado», «al gusto» o «cantidad necesaria».
Revisa los precios reales de compra
Usa facturas, boletas, órdenes de compra o registros recientes de proveedores. Los precios deben corresponder a la presentación exacta adquirida.
Convierte la unidad de compra
En el Perú es común comprar por saco, caja, jaba, bandeja, atado, bolsa o bidón. Para costear, estas presentaciones deben convertirse a kilogramos, gramos, litros, mililitros o unidades.
Ejemplo con arroz:
Saco de arroz de 50 kg = S/ 190
Costo por kilogramo = S/ 190 ÷ 50 = S/ 3.80
Costo por gramo = S/ 3.80 ÷ 1000 = S/ 0.0038
Calcula el costo de cada ingrediente
Multiplica la cantidad neta utilizada por su costo unitario neto.
Costo del ingrediente = Cantidad utilizada × Costo unitario neto
Si la carne limpia cuesta S/ 38 por kilogramo y la receta utiliza 180 g:
S/ 38 × 0.180 kg = S/ 6.84
Suma el costo completo de la receta
Debes sumar el costo de todos los ingredientes, guarniciones y subrecetas. Si se trata de delivery o venta para llevar, incluye envases, bolsas, cubiertos, servilletas y salsas adicionales.
Calcula el costo por porción
Divide el costo total entre el número real de porciones que produce la receta.
Costo por porción = Costo total de la receta ÷ Porciones reales obtenidas
Si una producción cuesta S/ 132 y rinde 20 porciones:
S/ 132 ÷ 20 = S/ 6.60 por porción
Calcula el porcentaje de costo de alimentos
Este indicador muestra qué porcentaje del precio de venta corresponde al costo de los ingredientes.
Porcentaje de costo de alimentos = Costo por porción ÷ Precio de venta × 100
Si un plato cuesta S/ 6.60 y se vende a S/ 22:
S/ 6.60 ÷ S/ 22 × 100 = 30 %
Apartado 5
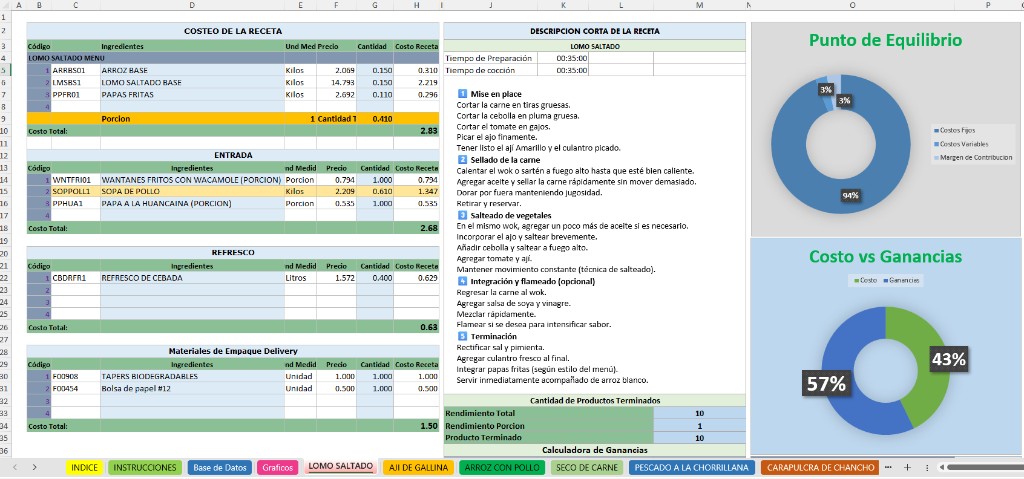
Ejemplo completo: ficha de costos de un lomo saltado
En este ejemplo, todas las cantidades corresponden a ingredientes limpios y listos para cocinar.
| Ingrediente | Cantidad neta | Costo unitario | Costo en la porción |
|---|---|---|---|
| Carne de res limpia | 180 g | S/ 38.00 por kg | S/ 6.84 |
| Cebolla roja limpia | 80 g | S/ 4.50 por kg | S/ 0.36 |
| Tomate limpio | 80 g | S/ 5.00 por kg | S/ 0.40 |
| Ají amarillo | 20 g | S/ 9.00 por kg | S/ 0.18 |
| Sillao | 20 ml | S/ 12.00 por litro | S/ 0.24 |
| Vinagre | 10 ml | S/ 6.00 por litro | S/ 0.06 |
| Aceite | 30 ml | S/ 10.50 por litro | S/ 0.32 |
| Papa frita | 250 g | Costo neto calculado | S/ 1.80 |
| Arroz blanco cocido | 200 g | Costo de subreceta | S/ 0.75 |
| Fondo, culantro y condimentos | Porción estándar | Costo calculado | S/ 0.65 |
| Costo total por porción | S/ 11.60 |
Si el precio de venta es S/ 35:
Porcentaje de costo de alimentos = S/ 11.60 ÷ S/ 35 × 100 = 33.14 %
Margen bruto antes de gastos generales:
S/ 35 − S/ 11.60 = S/ 23.40
Apartado 6
Cómo costear una subreceta
Las preparaciones base como leche de tigre, salsa huancaína, fondo de pollo, aderezo criollo, mayonesa de la casa o arroz cocido deben tener su propia ficha de costos.
Ejemplo con leche de tigre:
Costo total
S/ 60
DestinoProducción completa de la subreceta
Rendimiento
5 litros
DestinoVolumen final aprovechable
Costo por litro
S/ 12
DestinoS/ 60 ÷ 5 litros
En el ceviche
S/ 0.96
Destino80 ml × S/ 0.012 por ml
Costo por litro = S/ 60 ÷ 5 = S/ 12
Costo por mililitro = S/ 12 ÷ 1000 = S/ 0.012
80 ml × S/ 0.012 = S/ 0.96
La ficha de costos del ceviche debe incluir S/ 0.96 por concepto de leche de tigre.
Apartado 7
Qué debe incluir una ficha de costos profesional
| Campo | Qué debe registrar |
|---|---|
| Nombre del plato | El mismo nombre utilizado en la carta y en el sistema de ventas. |
| Código | Identificación interna de la receta. |
| Rendimiento | Peso, volumen o número de porciones obtenidas. |
| Ingredientes | Todos los insumos y subrecetas utilizados. |
| Cantidad neta | Cantidad limpia realmente utilizada. |
| Costo unitario | Costo por kilogramo, gramo, litro, mililitro o unidad. |
| Costo por ingrediente | Valor de la cantidad utilizada. |
| Costo total | Suma de todos los componentes. |
| Costo por porción | Costo total dividido entre las porciones reales. |
| Precio de venta | Precio aprobado para el cliente. |
| Porcentaje de costo | Relación entre costo por porción y precio de venta. |
Apartado 8
Errores frecuentes al calcular costos
- Utilizar precios desactualizados.
- Costear con peso bruto en lugar de peso neto.
- No medir el rendimiento.
- No registrar mermas reales.
- Considerar como merma partes que sí se aprovechan.
- Omitir aceites, salsas, condimentos y guarniciones.
- No costear subrecetas.
- No incluir empaques para delivery.
- Dividir entre porciones teóricas y no porciones reales.
- Confundir margen bruto con utilidad neta.
- Fijar el precio solamente mirando a la competencia.
Apartado 9
Cómo utilizar la ficha de costos en el restaurante
La ficha debe relacionarse con compras, almacén, inventario, producción y ventas. Cuando cambia el precio de un insumo, el rendimiento, la porción o la presentación, el costo debe actualizarse.
También permite comparar el consumo teórico con el consumo real. Si se venden 100 lomos saltados y cada receta utiliza 180 g de carne, el consumo teórico será 18 kg. Una salida mayor puede indicar sobreporcionamiento, merma no registrada, cortesías, errores de producción o diferencias de inventario.
Apartado 10
Conclusión
Calcular el costo de una receta permite conocer la realidad económica de cada plato. La ficha de costos ayuda a controlar cantidades, rendimientos, mermas, subrecetas y porciones.
En los restaurantes peruanos, donde los precios de los insumos pueden variar con frecuencia, trabajar con costos netos y datos actualizados es indispensable para proteger la rentabilidad.
Un buen costeo no busca encarecer la carta, sino encontrar un equilibrio entre calidad, precio, satisfacción del cliente y sostenibilidad del negocio.